До зарплати тиждень, а платіж за комуналку чи ремонт машини — вже сьогодні. Позика до зарплати придумана саме для такого розриву: невелика сума на кілька днів, оформлення онлайн і гроші на картці за хвилини.
Але ціна такої позики залежить не стільки від ставки в рекламі, скільки від двох рішень позичальника — скільки взяти і на який строк. Розбираємося, як їх ухвалити правильно.
Коли позика до зарплати доречна
Позика до зарплати — інструмент для короткого касового розриву, коли дохід точно прийде і ви знаєте дату. Вона підходить, щоб закрити платіж, який не можна відкласти, і повернути гроші з першої ж зарплати.
Недоречна вона в двох випадках: коли грошей не вистачає щомісяця і позика стає постійною частиною бюджету, та коли нею хочуть погасити інший кредит. В обох випадках борг не зникає, а лише переходить на наступний місяць разом із відсотками.
Правило перше: позичайте розрив, а не «із запасом»
Сума позики — це різниця між тим, що потрібно заплатити, і тим, що є на картці. Не більше. Кожна зайва тисяча — це відсотки за кожен день, які доведеться віддати з тієї самої зарплати, і менше грошей на наступний місяць.
Правило друге: строк — до зарплати, а не «як вийде»
Онлайн-кредитори дозволяють обрати, як часто сплачувати відсотки. Наприклад, у CreditKasa періодичність сплати відсотків позичальник обирає сам — від 2 до 30 днів, а загальний строк кредитування становить 365 днів. Для позики до зарплати логіка проста: перший період має закінчуватися в день зарплати або одразу після неї. Детальні умови — на сторінці creditkasa.com.ua/ru/credit-do-zarplaty.
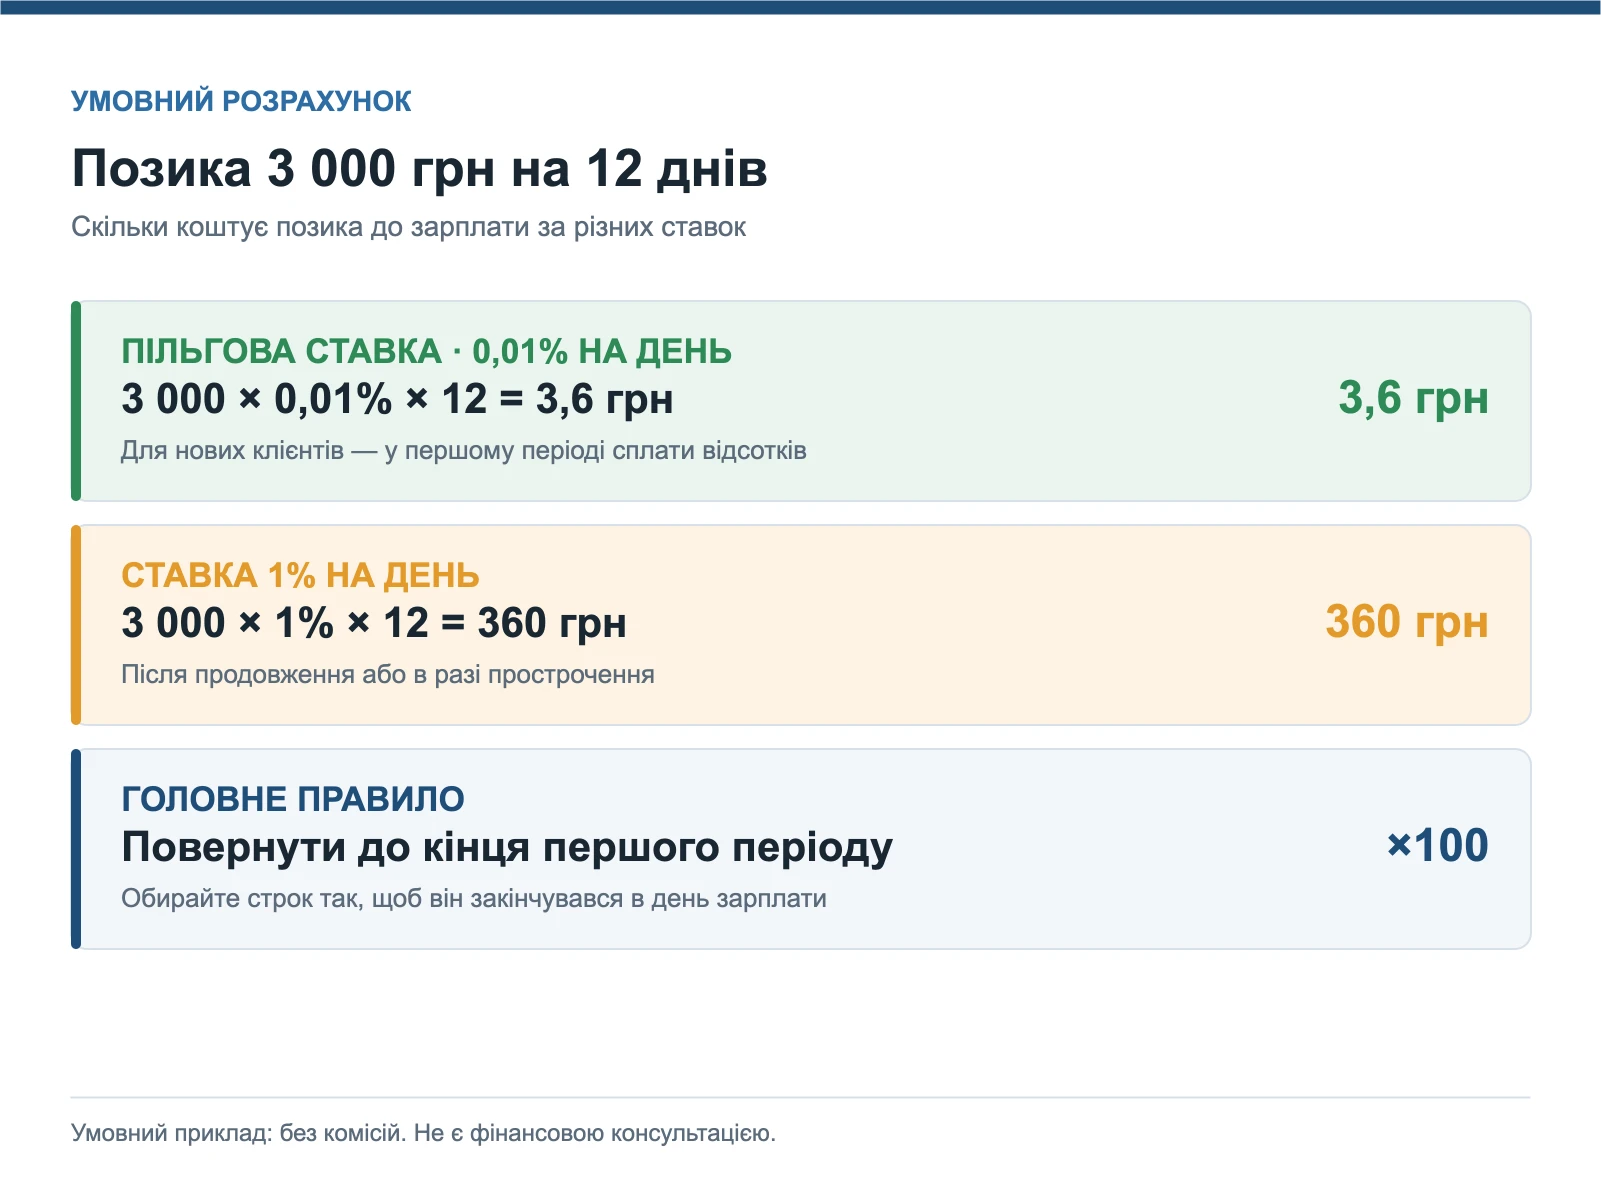
Скільки це коштує: приклад
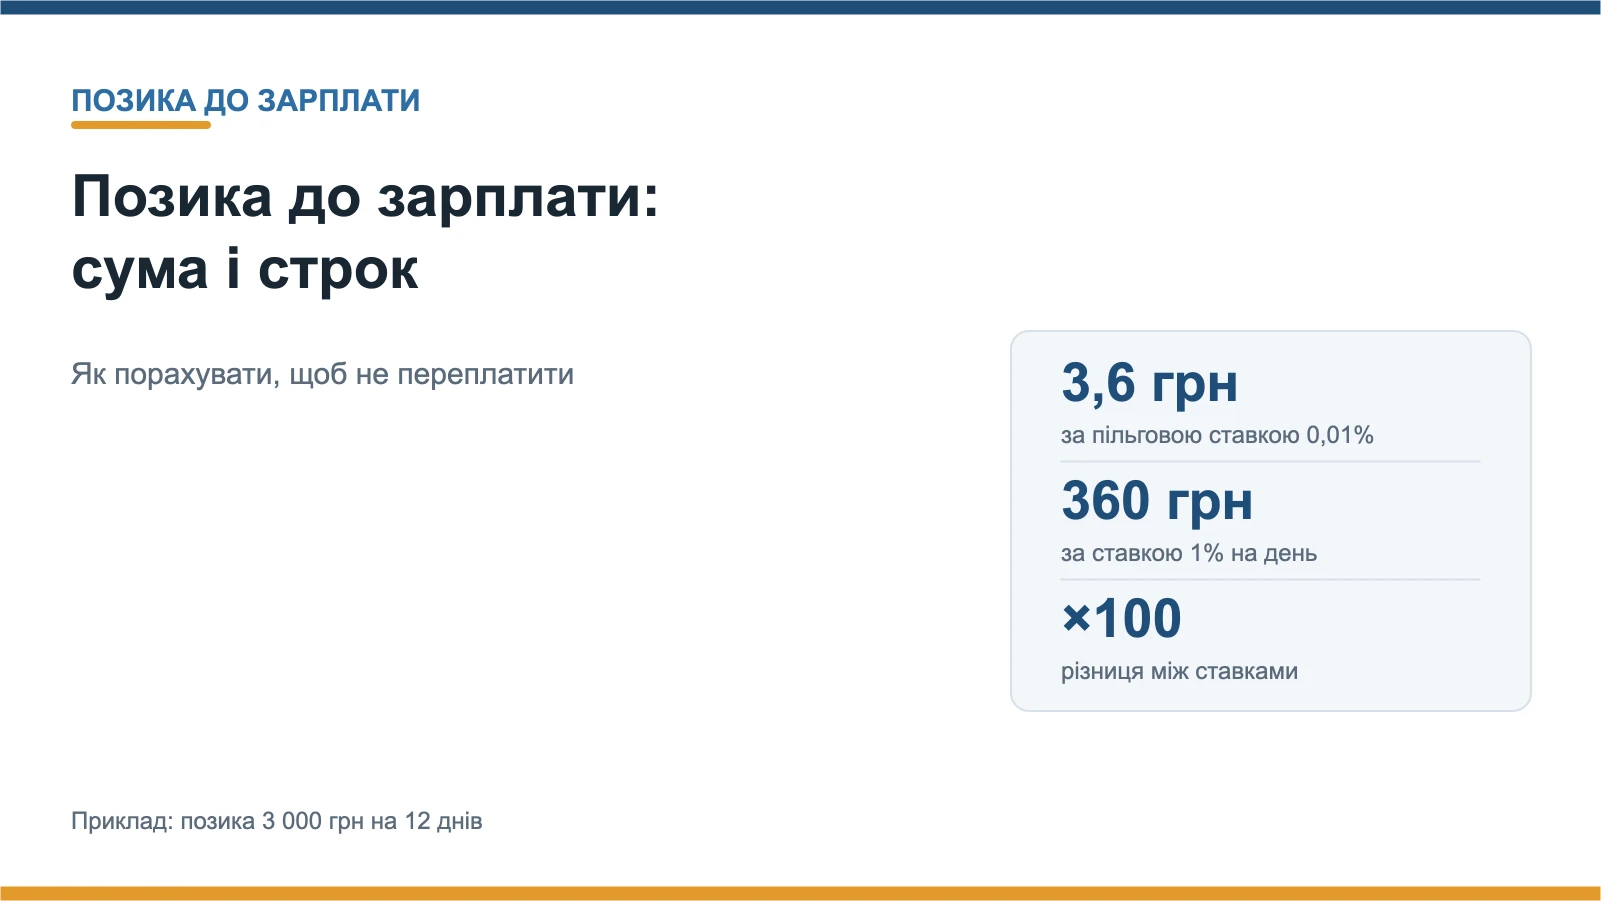
Візьмемо позику 3 000 грн на 12 днів — до зарплати.
- За пільговою ставкою 0,01% на день: 3 000 × 0,01% × 12 = 3,6 грн.
- За стандартною ставкою 1% на день: 3 000 × 1% × 12 = 360 грн.
Пільгову ставку 0,01% CreditKasa пропонує новим клієнтам, і діє вона в першому періоді сплати відсотків. Тому для позики до зарплати так важливо правильно обрати строк: якщо повернути гроші до кінця першого періоду, позика обійдеться майже безкоштовно.
Де позика до зарплати стає дорогою
Найдорожчий сценарій — не повернути вчасно. Варіантів два.
Продовження. Якщо наприкінці періоду сплатити лише відсотки й користуватися грошима далі, пільгова ставка за умовами CreditKasa змінюється на знижену — 1% на день. На позиці 3 000 грн це 30 грн щодня.
Прострочення. У разі прострочення діє стандартна ставка, а за договором нараховуються ще й проценти за прострочення — не більше 2% від неповернутої суми кредиту на день. Закон обмежує загальну суму всіх платежів за порушення договору половиною отриманої суми, але й це для позики до зарплати — дуже дорого.
Окремо — нова позика, щоб закрити стару. Без зростання доходу це не рішення, а вхід у кредитну спіраль: боргів стає більше, а не менше.
Що перевірити перед підписанням
- Реальну річну ставку і загальну вартість кредиту — вони вказані в «Інформації про істотні характеристики послуги».
- Дату першого платежу — вона має збігатися із зарплатою.
- Право на дострокове повернення. Закон дозволяє повернути кредит раніше строку в будь-який момент без окремої плати, а відсотки сплачуються лише за фактичні дні.
- Право на відмову. Протягом 14 календарних днів від договору можна відмовитися без пояснення причин — повернувши гроші й відсотки за дні користування.
FAQ
На який строк брати позику до зарплати?
На кількість днів до найближчої зарплати. Перший період сплати відсотків варто обрати так, щоб він закінчувався в день зарплати або одразу після неї.
Що буде, якщо не встигну повернути вчасно?
Можна сплатити відсотки й користуватися грошима далі, але ставка зросте до 1% на день. У разі прострочення додатково нараховуються проценти за прострочення, а запис потрапить до кредитної історії.
Чи можна повернути позику до зарплати раніше?
Так. Закон дозволяє повернути кредит достроково в будь-який момент, і відсотки сплачуються лише за фактичні дні користування грошима.
РЕКЛАМА